Seguimos con un nuevo número de la revista “Virtud y Talento”, editada por Raúl Tapia, que publica el Blog Numismático en exclusiva gracias a una colaboración con la Sociedad Numismática Boliviana. El primer artículo es de Bernardo Oliva Muñoz y trata sobre las barras de plata en las cajas reales, un tema que aparece en el Blog Numismático con cierta frecuencia.
Bernardo Oliva se centra en las barras provenientes de su ciudad, Arica (actualmente Chile). Analiza con detalle las barras, su manipulación, sus marcas y la documentación asociada. Un trabajo que, en muy buena medida, puede ser extrapolado a otras barras forjadas en otras cajas reales.
Números publicados de la revista “Virtud y Talento”:
RESUMEN
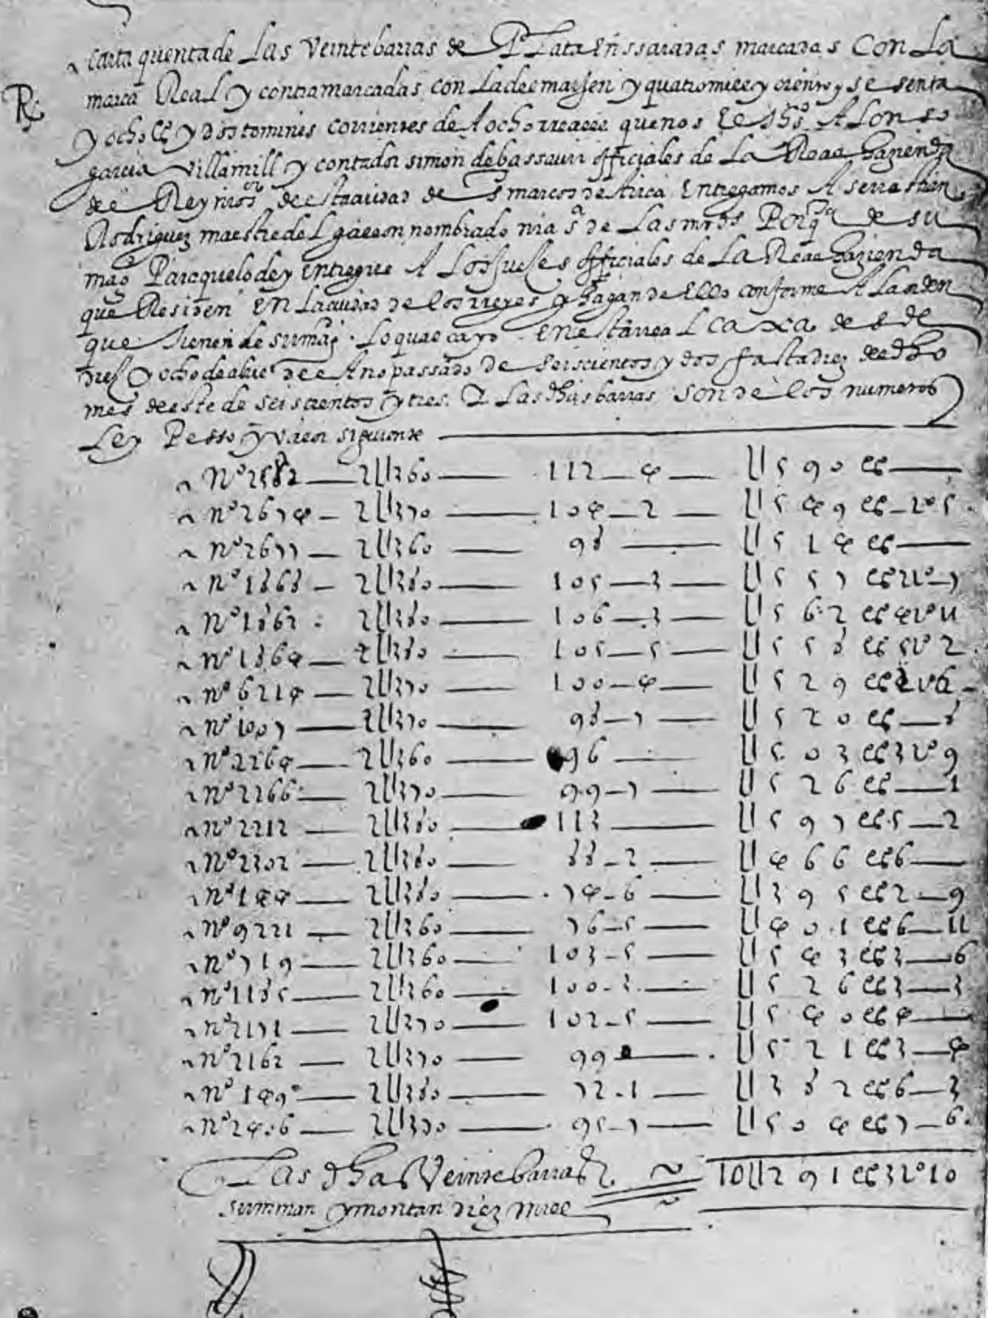
El historiador Don Vicente Dagnino Oliveri, en su libro “El Correjimiento de Arica 1535-1784”, anexa la imagen de un documento que titula “Cuarta Cuenta”, correspondiente a la rubricación de 20 barras, en que se detalla la información de cada una de ellas a través de números, siendo para muchos un enigma dichas cifras que servían para las actividades comerciales, tanto estatales como privadas, ya que con estos dígitos se podía valorizar la plata y garantizar la procedencia de ella, así en el ámbito estatal fue minuciosamente registrada en la Caja Real de Arica, contabilizando su valoría a través de monedas de cuenta “imaginarias” que era de uso común en el Virreinato del Perú para todo tipo de operación.
Vicente Dagnino, no da mayor detalle del documento, siendo transcrito en este artículo y abordado a través de dos puntos principales; el análisis del “Contexto Histórico” que proporciona la parte superior del documento y “Análisis de Datos” correspondiente a descifrar los números que proporciona la información de las barras.
INTRODUCCIÓN
El presente trabajo, está basado en la información proporcionada de un documento registrado en las Cajas Reales de Arica el año 1603, que detalla 20 barras de plata de distintas finezas provenientes de las cajas reales altiplánicas de “Potosí y Oruro”, y también se rubrica 4.178 pesos y 2 tomines corrientes de 8 reales, seguramente en patacones y medios pesos correspondientes a los recaudos de los distintos impuestos expresados en plata acuñada y en barras desde abril de 1602 hasta abril de 1603. En cuanto a las barras, debían ser despachadas desde el puerto de Arica a la Real Hacienda de Lima, cuya imagen del documento se encuentra dentro de las páginas de la célebre obra titulado “El Corregimiento de Arica 1535-1784”, libro publicado en el año 1909, editado por Vicente Dagnino Oliveri, historiador chileno nacido en el año 1863 en Valparaíso, quien por su profesión de médico, fue trasladado a la ciudad de Tacna recopilando la información proveniente de los archivos que pertenecieron a las Cajas Reales de Arica:
“…Son los libros que nos permite escribir estas páginas, fundadas en tantos datos ignorados como pueden caber en cien gruesos volúmenes”.
La Villa de San Marcos de Arica, fue establecida como corregimiento en el año 1570 por el Gobernador y Capitán General López García de Castro:
“…Hasta 1784, el número de corregimientos llegó en el Perú a 77, de los cueles 23, entre ellos Arica, eran en 1632 de provisión Real”.
El Gobernador López García de Castro era tío de Don López Mendaña de Osorio primer tesorero que tuvo la Casa de Moneda de Lima, ceca que en el año 1572 por orden del Virrey Francisco de Toledo sería trasladada de Lima a La Plata cerrando eventualmente la ceca limeña, sin embargo, herramientas y maquinarias no fueron trasladadas en su totalidad a la nueva ceca altiplánica. Debido a la protesta de la Audiencia; en virtud que la Casa de Moneda de Lima fue establecida por orden del Rey, considerando además los grandes gastos del establecimiento por parte de la corona, y que sólo el Rey podía ordenar la clausura, es que Toledo ordena la apertura de dicha ceca en el año de 1577, y en cuanto a la ceca de La Plata, estuvo en funcionamiento sólo unos meses a fin de 1573 y principios de 1574 debido a la dificultad de conseguir las pastas en el establecimiento, siendo luego trasladada a la Villa Imperial de Potosí en ese mismo año de 1574, con mayor ventaja por la cercanía del cerro rico de Potosí de donde se extraía la plata.
Las operaciones de acuñación de las pastas comienzan en el año 1574, siendo ahora las remesas de este metal en plata acuñadas en la ceca potosina, y las barras provenientes de las cajas reales que tenían fundiciones en Oruro y Potosí trasladadas al puerto de Arica:
“…A la vez, los minerales de Potosí hallaron salida ventajosa por Arica”.
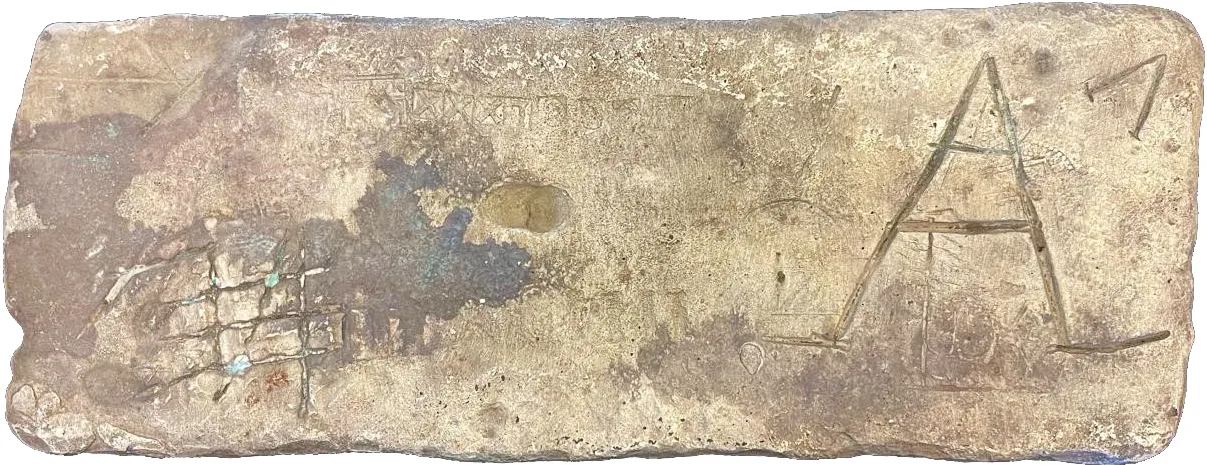
85A-S339, 83 lbs, 0.48 troy ounces. Fotografía Carol Tedesco.
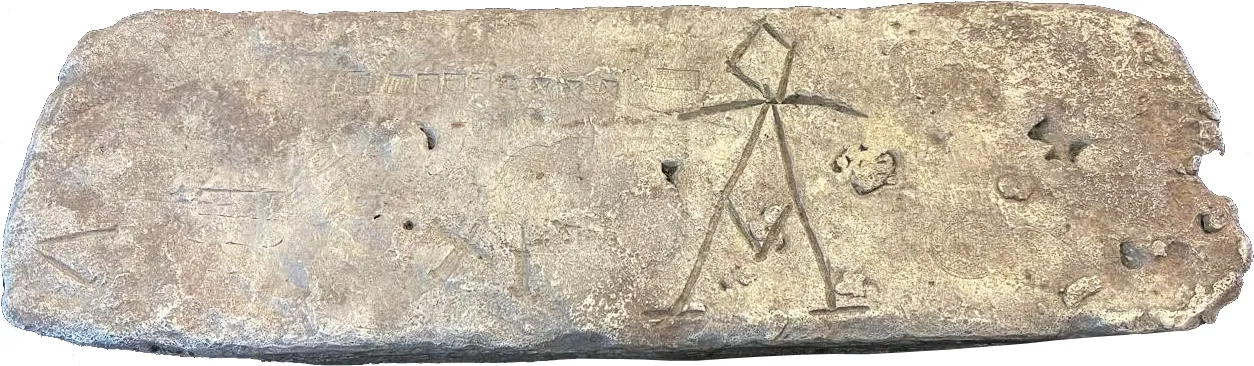
85A-S491, 81 lbs, 6.56 troy ounces. Fotografía Carol Tedesco.
La plata en barras y monedas, eran transportadas desde la altiplanicie bajo estricta vigilancia y cautela, hasta alcanzar los valles de Lluta y Azapa:
“…El trajín se hizo por algún tiempo en exclusivamente en llamos, conocidos en esa fecha con el nombre de carneros de la tierra, que por su mansedumbre sobriedad resisten”.
Trasladadas hasta el puerto de Arica, fue la vía propicia para el embarque de la plata, es por dicha razón que el Virrey Toledo, ordena que el azogue explotado en las minas ubicadas en Huancavelica, sea trasladado por vía marítima hasta el puerto de Arica. Vicente Dagnino registra el nombre del primer navío que trajo el azogue:
“…Las ventajas de la vía Arica para el tráfico de la altiplanicie se hicieron tan palpables que el comercio la adoptó desde luego; i puede decirse que éste impuso al virrei don Francisco de Toledo la resolución que tomó en 1574 de que las remesas de azogue a Potosí pasaran por Arica. El San Cristóbal fue el primer barco que trajo de Chincha el azogue de Huancavelica”.
Como consecuencia de abastecer las minas altiplánicas, el azogue se convirtió en un negocio rentable para quienes tomaron este oficio del acarreo o trajín:
“…De Don Pedro de Valencia se sabe que vino en 1574 a establecer en Arica el acarreo del azogue a Potosí”.
CAJAS REALES DE ARICA
El desembarco del azogue y el embarque de la plata, generó el auge económico para la Villa de San Marcos de Arica, siendo un beneficio directo a los locatarios, quienes se aventuraban en obtener ganancia en dicha localidad que también fue la escala de tránsito de quienes llegaban en los navíos para probar suerte en la villa más prospera del mundo en ese entonces, Potosí:
“…Las enormes sumas que Potosí rendía le permitieron por siglos hacer gala del pueblo mas rumboso del virreinato”.
De esta manera, la Villa de San Marcos de Arica se convertiría en un puente o anexo:
“…La base del crecimiento de Arica i Tacna fue, como es sabido, la plata de Potosí i otras minas de la altiplanicie, esplotadas desde fines de la primera mitad del siglo XVI, a las que pronto se agregaron las de Oruro, Chuquiágo (La Paz) i Garci-Mendoza. Quiso la suerte que en Guancavelica se hallase el azogue, indispensable en estos tiempos para el beneficio de la plata; i así fue como, una vez convencidos los españoles de las ventajas que ofrecía Arica para el acarreo de ambos metales, vino el auje de la comuna”.
Fue así, que hubo la necesidad del establecimiento de una Caja Real en la ciudad de Arica:
“…El incremento de caudales que pasaban por Arica indujo al monarca en 1587, gobernando el corregimiento, don Francisco Arias Hernández, a situar ahí Cajas Reales, de las que había veinte en el Virreinato. Por Real Cédula de 24 de Agosto de 1605, quedaron todas dependiendo directamente de la Contaduría Mayor creada en Lima”.
Asimismo, en la Caja Real de Arica, se recaudaba los distintitos ramos de impuestos y derechos, siendo minuciosamente contabilizados y registrados, cumpliendo el objetivo de un instrumento del aparato estatal para el control fiscal.
ANÁLISIS DEL CONTEXTO HISTÓRICO DEL DOCUMENTO
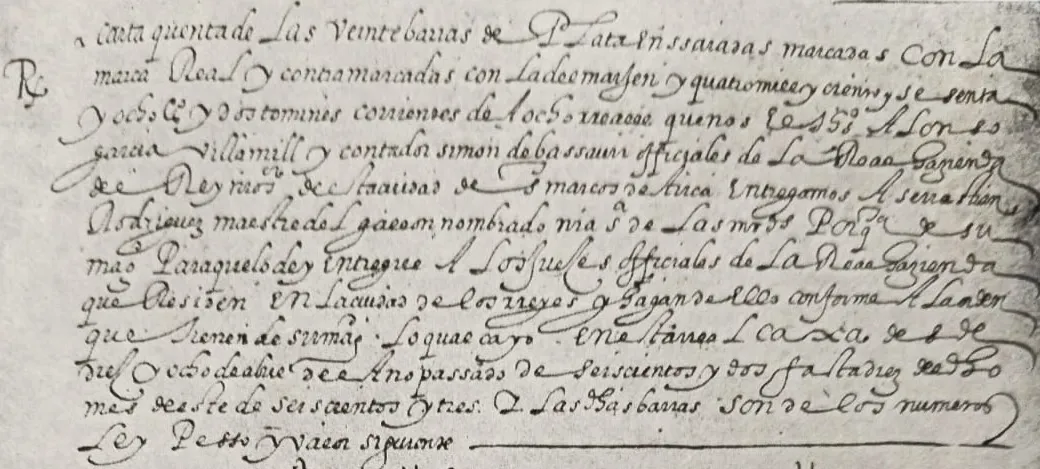
Transcripción del Documento que describe el Contexto Histórico
“…Carta quenta de las veinte barras de Plata enssaiadas marcadas con La marca Real y contramarcadas con la del marjen y quatro mill y ciento y sesenta y ocho pesos y dos tomines corrientes de A ocho rreales que nos El Thesorero Alonso Garcia Villamill y contador simon de bassauri officiales de La Real hazienda del Rey nuestro señor de esta ciudad de san marcos de Arica Encargamos A sevastian Rodriguez, maestre del galeon nombrado nuestra señora de las mercedes Por quenta de su magestad para que la de y Entregue A los Juezes offiçiales de La Real hazienda que Residen En la çiudad de los rreyes y hagan de Ello conforme a La orden que Tienen de su magestad Lo que cayo en esta rreal caxa desde diez y ocho de abril del Año passado de seisçientos y dos fasta diez del dicho mes de este de seisçientos y tres Y Las dichas barras son de los números
Ley Pesso y valor siguente”.
BARRAS DE PROPIEDAD DEL REY
El documento registra la cantidad de 20 barras que pertenecían al monarca, cuyas barras provenían de las cajas reales de Oruro y Potosí por concepto de los cobros de los quintos. El procedimiento era el siguiente; la plata bruta obtenida de las minas se destinaba a los ingenios, donde era triturada en molinos o trapiches, para luego la “harina” ser amalgamada con el azogue, y bajo varios procesos con otros elementos se obtenía una plata refinada a su máxima pureza posible, el resultado, una masa de plata semejante al cuerpo de una “piña”, que debían llevarla a las cajas reales más cercanas para el pago de los quintos reales correspondientes:
“…Ya evaporado el azogue, queda la plata formando algo relativamente liviano i casi friable que llaman la piña, i que es mercadería de contrabando fuera de las minas porque las leyes del Reino ordenan llevarla a las Cajas Reales o a la Moneda, para pagar el quinto del Rei. Allí la funden para hacerla barras o lingotes, en las cuales se imprimen las armas de la Corona, las del pueblo de oríjen, su peso, calidad i lei”.
En las casas de fundición, dichas “piñas” eran mudadas a barras de plata, que según el peso y fineza de cada una, se computaba primeramente el pago del derecho de Cobos y del resto de la barra se calculaba el quinto real, cuyo pedazo era cortado de la barra y le pertenecía al Rey, el resto de la barra, era entregado al dueño, siendo marcada con los sellos reales, garantizando su legalidad y remachados con su marca propia “iniciales o monograma” que identificaba al propietario.
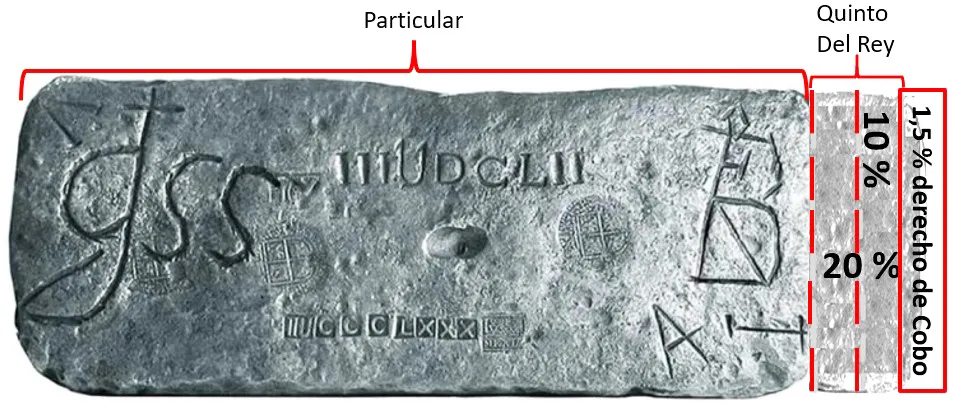
TRANSPORTE DE LA BARRA
Las remesas eran embarcadas en la Villa de San Marcos de Arica, siendo registrado lo perteneciente a la Real Hacienda por el escribano, rubricándose el nombre del Tesorero a cargo, que según el documento fue Don Alonso García Villamill y el Contador Don Simón de Bassauri, registrando que las barras ingresaron a la Caja Real de Arica desde el 18 de abril de 1602 hasta abril de 1603, debiendo ser embarcadas en el Galeón que llevaba por nombre; “Nuestra Señora de las Mercedes” a cargo de “Sevastian Rodriguez, maestre del galeón”, embarcación que partiría junto a una flota de navíos, llamados los “Galeones de la Armada del mar del sur” que custodiaban los galeones desde el estrecho de Magallanes hasta el istmo de Panamá.
El documento también proporciona la información del destino de las 20 barras; “…La Real hazienda que Residen En la çiudad de los rreyes”, que estaba ubicada en Lima. Refiriéndome siempre al tema de la plata, es que en la Real Hacienda se recepcionaban cinco tipos de pasta de plata:
- 1. La plata acuñada o amonedada en las cecas, que debían los mercaderes pagar el real de señoreaje, y también lo recaudado por el cobro de los distintitos impuestos.
- 2. La barras de los particulares que pagaban sus impuestos, como ejemplo, lo registrado por Vicente Dagnino[16] que transcribe las primeras barras recibidas en las Cajas Reales el 9 de abril de 1599, correspondientes al pago de impuesto de naipes, estanco y bulas de las “Santa Cruzadas”, dichas barras eran destinadas a la Real Hacienda y luego dirigidas a las cajas reales para ser rematadas, cuyo valor comenzó en sus inicios desde los 142 pesos y fue aumentando al transcurrir de los años hasta terminar en aproximadamente 146 pesos de nueve reales a mediados del siglo XVIII. Quienes se adjudicaban estas barras, eran mercaderes o Mestres de la plata, cuyo valor en pesos de 9 reales, era una moneda de cuenta usada en el Perú y su valor estaba por debajo del valor intrínseco de la barra, para así obtener algún beneficio e incentivo en amonedarlas.
- 3. Es menos común, pero gracias a los pecios de los galeones “Nuestra Señora de Atocha” (1622) y “Jesús María de la Limpia Concepción” (1654), es que se han encontrado tres piñas marcadas con los sellos reales, el número asignado como en las barras y la valúa de la fineza por marco expresado en maravedís, cuya hipótesis planteada por el investigador y numismático Jorge Proctor, es que: debido a la cercanía del transporte de las remesas, es posible que las tres piñas, no alcanzarán a ser mudadas a barras en las casas de fundición, entonces, para dar solución, es que se computó el valor de derecho de Cobos y el quinto, a cambio, se le pudo entregar unas barras que pertenecía al monarca “barras proveniente de los quintos”, así el dueño se llevaba sus barras con los sellos de garantía, remachado ahora su sigla que acreditaba que le pertenecía, y la Caja Real hacía la operaciones de ensaye a las piñas recibidas, determinando su fineza y posterior marcado.
Aunque estaba prohibido pagar o comercializar con estas “piñas”, Carlos Lazo registra que; sobre todo en el siglo XVII, esto no fue obstáculo para que se utilizaran en el comercio “tratando y contratando con ella como si fuera plata marcada”. Para el año de 1682, su uso cobró el hábito de contrataciones en los puertos de Arica y Arequipa, a tal punto que llevó al Virrey de turno, sujeto a la ley de la prohibición de la circulación de la plata no quintada, a prohibir terminantemente el empleo de su uso y castigar a quienes la infringieran, usando éste medio para contratos.
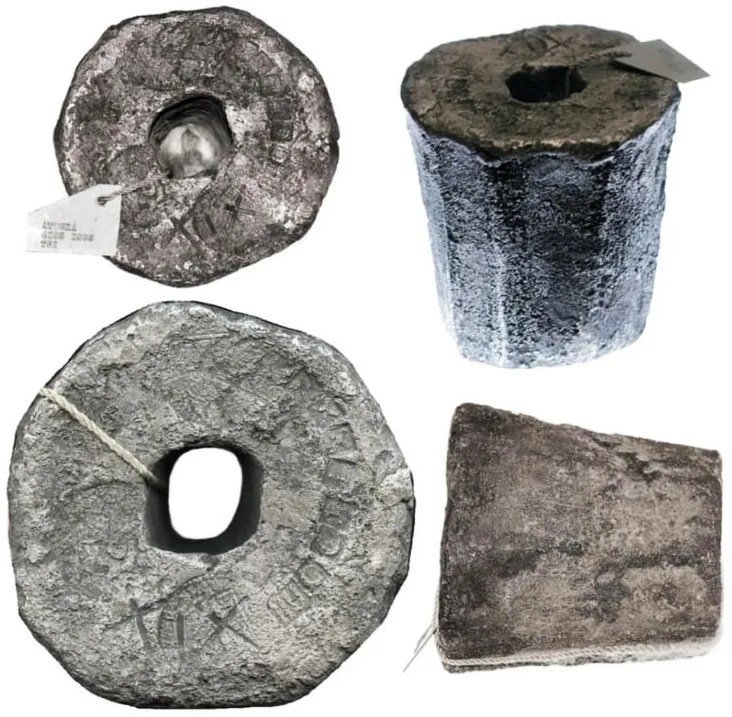
Ahora bien, las dos piñas de la imagen provenientes del pecio “Nuestra Señora de Atocha”, ¿Podrían tratarse de piñas usadas como medio de contratación?, según lo expuesto anteriormente, la respuesta es no, debido a que esas no eran “plata marcada”, mientras que aquí se ve, claramente estampado en ambas, el sello real proveniente de la Caja Real de Potosí, para así poder pasar las aduanas de puerto libremente como propiedad de la Real Hacienda.
- 4. La plata de contrabando: un claro ejemplo fue el Galeón “Jesús María y de la Limpia Concepción”, que encabezaba en 1654, como “Capitana” la flota de la “Armada de los Galeones del Mar del Sur”, que en inspección se encontró plata de contrabando. Tratándose de plata sin marcar en lingotes escondida en la cabina del Capitán General Don Baltasar Pardo de Figueroa, que fue detenido y reemplazado por Francisco de Sosa. En octubre de 1654, encalló en las costas del Ecuador, y en el salvataje se encontraron lingotes de plata de contrabando levantándose un nuevo sumario.
- 5. Los pedazos de plata provenientes de los quintos reales dirigidas desde la Real Hacienda a la Casa de Moneda de Sevilla, donde los funcionarios de la ceca, tenían la orden de amonedar primero las pastas que pertenecían al Rey y luego las de los particulares, con perjuicio a los mercaderes por el gran retraso que se producía. Adicionalmente, las quejas de los funcionarios de la ceca, quienes decían que los pedazos de plata de los quintos provenientes de las Indias eran pequeños, desiguales y con diversas finezas, lo que complicaba su reducción a la ley monetaria de “11 dineros 4 granos de ley”. Esta situación, llevó al Rey Felipe II a adquirir una casa de moneda, la de Segovia, para así reducir el retraso producido. Pero el problema de las numerosas cantidades de pedazos de plata de distintas naturalezas de fineza siguió siendo una dificultad hasta el 1 de diciembre de 1596, cuando se ordena que las casas de fundiciones mudaran dichos pedazos en barras:“…Mandamos que las platas de nuestros quintos reales se reduzga a barras o planchas en las fundiciones del Perú y Nueva España, y no venga en pedazos pequeños, porque se ha reconocido considerablemente descuentos y mermas”.
- 6. Barras provenientes de todos los pedazos de quintos reales extraídos de las barras de particulares, que fueron fundidas como solución en las cajas reales.
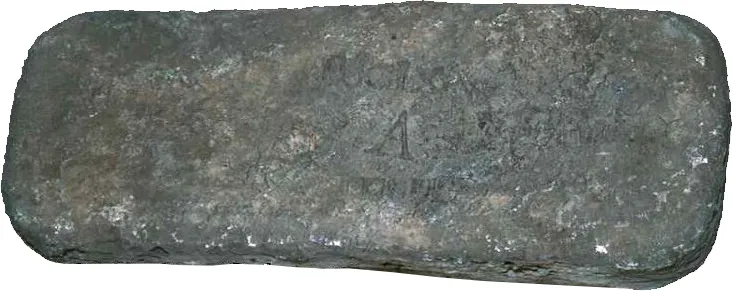
Actualmente, se han rematado algunas barras potosinas provenientes del pecio del galeón “Nuestra Señora de Atocha”, las cuales no tienen remachadas las siglas que identifican al dueño, tienen marcas de letras en imprenta bien elaboradas, de un tamaño considerable, como la letra “A” en imprenta que se ve en el centro de la barra, también, quien fue el maestre de la plata Jacove de Vreder, marco las barras con la sigla “V”, cuya marca se encontró en todas las barras de los particulares, excepto en las barras fiscales, y cuyo punzón se encontró en el pecio de 1622. La hipótesis, es que podría tratarse de una barra proveniente de los quintos reales. Las medidas de esta barra son: 35.2 centímetros de largo, 13.7 de ancho y 11.68 de alto y fue puesta en remate por Heritage Auctions el 2004.
ANÁLISIS DE LAS BARRAS DE PLATA
Para el análisis de las 20 barras, he dividido lo registrado por el escribano, destacando los títulos de los conceptos de cada número;
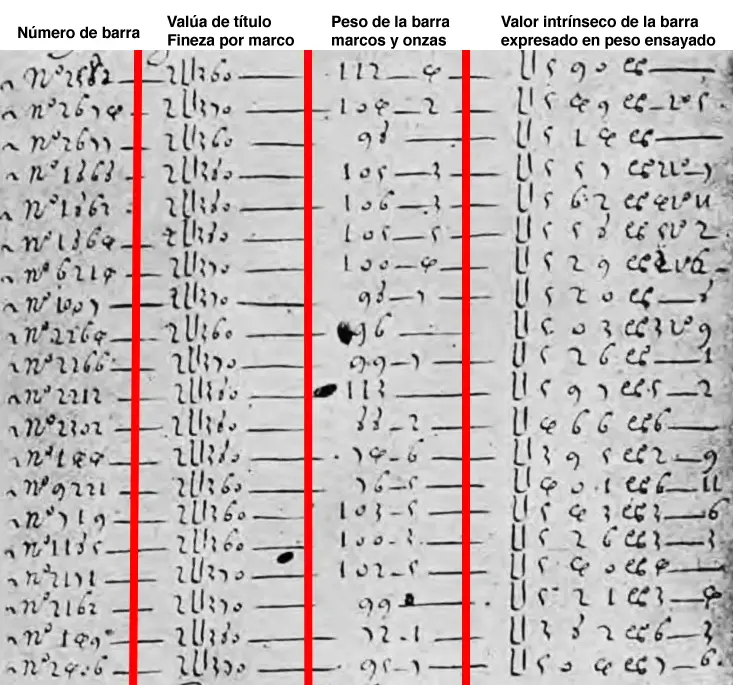
NÚMERO DE BARRA
El escribano en las cajas reales debía designarle un número a la barra, los números de registro no eran aleatorios, sino consecutivos. También se identificaba la procedencia, el año, el ensayador a cargo, el peso de la barra y título de fineza. Si le pertenecía a un particular se remachaba sus siglas o monograma en la barra y se rubricaba el nombre del dueño en el documento.
El documento de registro de Arica, corresponde al resumen de barras ingresadas desde abril de 1602 hasta abril de 1603, cuya numeración no está en orden consecutivo. Por ejemplo, algunas barras sólo poseen tres cifras, y otras cuatro. Eso demuestra que dichas barras no son contemporáneas, siendo quizás fabricadas en distintos meses o quizás algunas en años anteriores, y que algunas pueden pertenecer a la Caja Real de Oruro, a la de Potosí, o incluso, a la de Arequipa. Es por ello, que el Tesorero y Contador en la Caja Real de Arica, verificaban el número de registro de la barra, la pesaban y el escribano la registraba; según la valúa en maravedís por marco, el peso arrojado en sus pesas, de esta forma, computando el valor intrínseco total de la barra, anotándolo en una moneda denominada pesos ensayados.
LA VALÚA REGISTRADA EN MARAVEDÍS
Las unidades de medida de la fineza que usaban los españoles; eran dineros y granos de ley, por lo cual, una barra de plata del Nuevo Reino de Granada del siglo XVII, que posee en número arábigo (7) y romano (VII), el cual corresponde a 7 dineros, que son 583,3333 milésimas de fino, y su liga es de 5 dineros que son de 416 milésimas de liga.
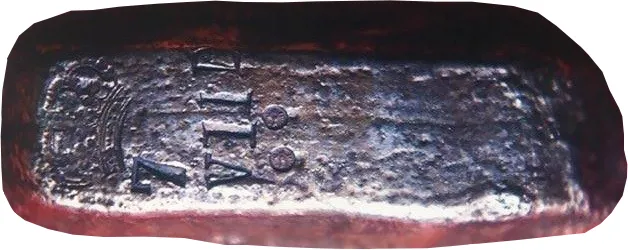
Pero, Don Miguel Geronymo de Santa Cruz, en su obra; “Libro Dorado Contador Arithmetica”, que en el capítulo; “Que trata de la fineza, y reglas de plata”, registra que las barras de plata eran marcadas en su valúa por marco y no según la unidad de fineza:
“…Esto es, en quanto de las pesas i empero en lo que es ley, se nota y numera por dineros, y por granos, aunque las barras, y planchas de plata, que traen de las Provincias del Perú, vienen ensayadas por maravedís”
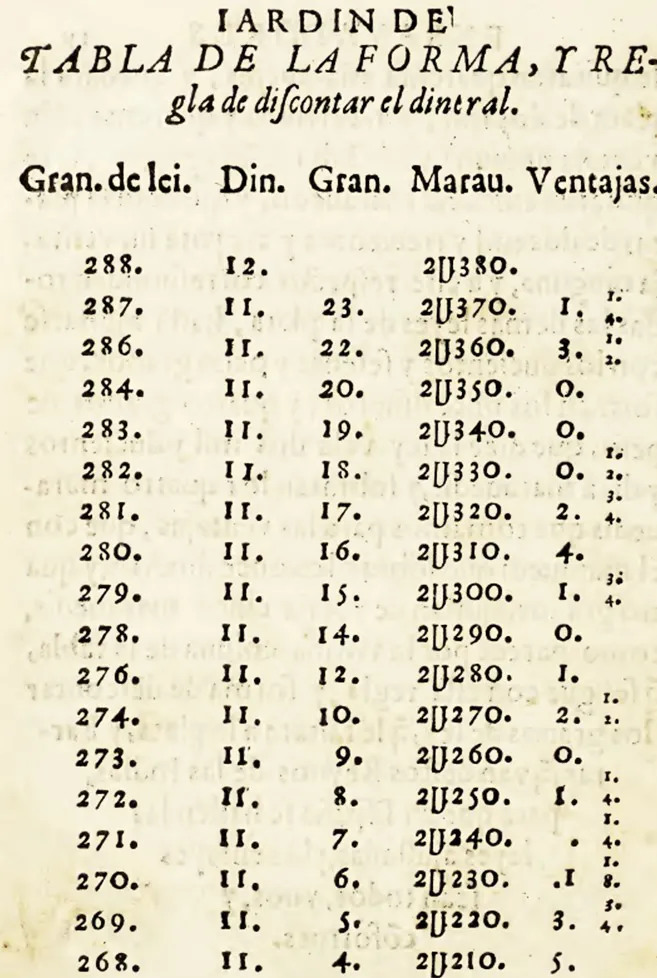
De igual manera, es de interés, que, en el Virreinato del Perú, las barras de plata de 12 dineros, que es la plata en su mayor pureza, la estimaban a un valor de 2.380 maravedís, debo aclarar, que no se ha encontrado ninguna barra que esté marcada con un número mayor de los 2.380 maravedís, así fue registrado por Miguel de Roxas Ruíz Ensayador Mayor en el Perú, quien detalla el valor de la pureza en el cuadro inserto a continuación:
Asimismo, el matemático que residía en la ciudad de los Reyes, Don Juan de Belveder, registra, que el valor de la plata de 12 dineros se estimaba a 2.400 maravedís:
“…que fuera delos Reynos de España vale vn marco de plata cendrada fina, 2U400 maravedis”,[20] aunque señala también, los distintos valores dados en las cajas reales: “…Porque la mayor parte delos Ensayadores de las caxas Reales delos Reynos delas Indias, siguen varios pareceres y opinones eblo tocante el dar valor al dinero y granos delas leyes de la plata q ensayan”.
Siendo dos valores diferentes; el Ensayador Mayor Miguel de Roxas Ruiz[21] aclara que el valor del marco de 12 dineros es de 2.376 maravedís y no de 2.400 maravedís como lo dispuso Don Juan Fernando del Castillo del correo mayor de la ciudad de Murcia:
“…y q el valor de toda la plata de toda ley, es dos mil trecientos, y fetenta y feis maravedís, y no mas porque fe ajufta a la ley Real, y ella no admite condiciones, ni proposiciones arbitrarias, de los que dan a entender, que la pñata fina de doze dineros de ley, tiene de valor, dos mil y quatrocientos marauedis”.
El verdadero valor de la plata, era de 2.376 maravedís, así lo confirma el monarca Felipe IV, luego del gran fraude cometido en Potosí, dando una serie de instrucciones de como determinar su valor y marcar las barras en las cajas reales de Potosí y Oruro:
En cuanto al error de marcarlas en la valúa:
RLI: Lib IV, Tit. XXII, Capt. XII
“…De haber puesto los ensayadores de las provincias del Perú la ley en las barras de plata por maravedís , se han reconocido grandes yerros, é inconvenientes, y aun lo han pretendido defender, o minorar, con la variedad, que dicen hay en saber el valor del marco de plata , reducido a maravedís siendo así, como lo es, que no se ensaya por ellos, si no por dineros, y granos que es la cuenta, que derechamente toca á los ensayadores, sin reducirla á maravedís”.
En cuanto al valor:
RLI: Lib IV, Tit. XXII, Capt. XIII
“…Declaramos que el verdadero valor de la plata de doce dineros, que es la plata de toda ley, es dar a cada dinero ciento y noventa y ocho maravedís de valor, y no mas, y que consiguiente cada grano de plata de doce dineros, vale ocho maravedís y ha cuarto de maravedí, y que por esta cuenta corresponden al marco de plata de doce dineros, dos mil trecientos setenta y seis maravedís, y no dos mil trescientos y ochenta, como han introducido los ensayadores del Perú”.
En cuanto al título de fineza que debían marcarse en las barras:
RLI: Lib IV, Tit. XXII, Capt. XII
“…sino después de ensayada la plata, si fuere necesario: Ordenamos y mandamos, que los ensayadores en todas las barras de plata, que ensayaren, no pongan ley por maravedís, y la asienten y pongan por dineros, granos y medios granos, y para esto cada ensayador haga nuevos punzones, con números castellanos, poniendo por el dinero una D . por el grano una G. y por el medio una m pequeña, como para poner la ley de once dineros y diez y ocho granos y medio. Que se pondrán poner en esta forma XI.D.XVIII G.m y aumentando, ó disminuyendo los dineros, y grano, se ajustará la ley de cualquiera barra; y así mandamos que se cumpla , guarde y ejecute en todas las fundiciones, y por todos los ensayadores de las provincias del Peru; y de otro modo no pase , ni se admita ninguna barra de plata de los quintos reales, ni en nuestras cajas , comercio, ni en otra ninguna parte, pena de perdimiento de la barra ó barras de plata, que de otra suerte se hallaren, y de que sean tenidas por no ensayadas, y el ensayador haya perdido, y pierda el oficio”.
PESO DE LA BARRA
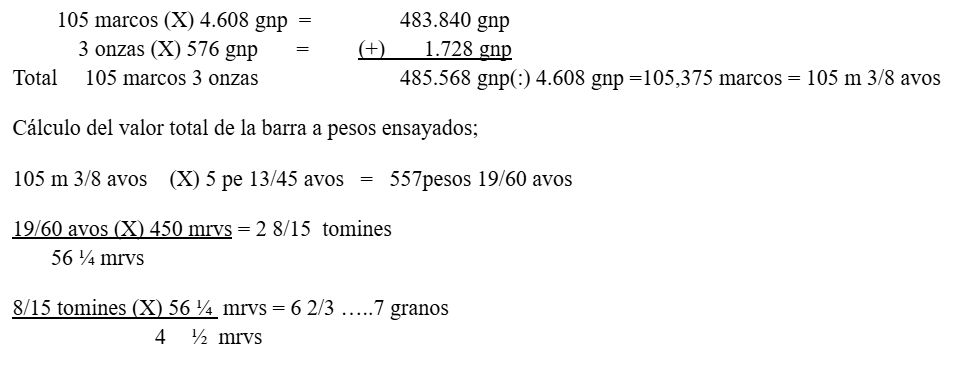
De las 20 barras, tomaré el ejemplo de la barra número 1.868, que su título de fineza es de 2.380 maravedís, cuyo peso es de 105 marcos con 3 onzas y el valor intrínseco total de la barra expresado en pesos ensayados es de 557:
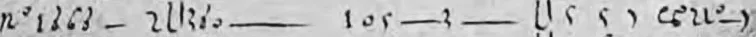
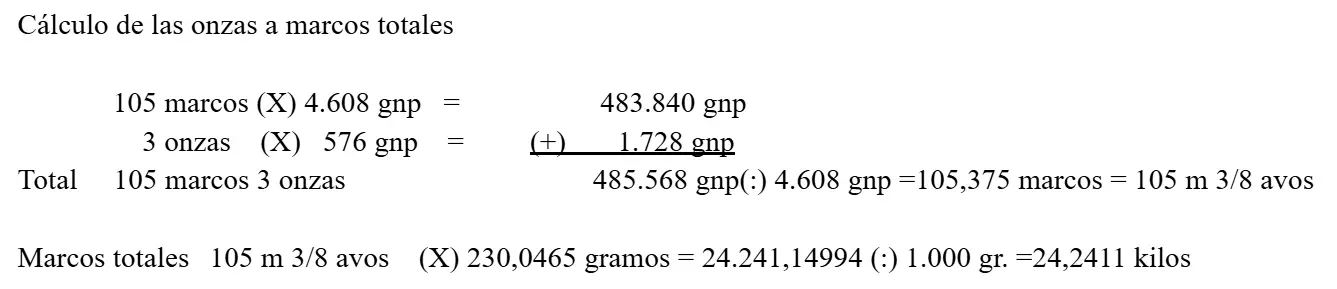
Don Juan Arphe, que comenzó como platero y terminó su profesión como Ensayador en Segovia, fue uno de los primeros en registrar las unidades de medidas y como calcularlas,[22] registra en su libro “Quilatador de oro, plata, y piedras”, que el marco está compuesto en 8 onzas, cada onza en 8 ochava, cada ochava en 6 tomines y cada tomín en 12 granos de peso, reuniendo el marco 4.608 granos de peso y en nuestra unidade métricas el marco está compuesto por 230,0465 gramos, siendo la barra número 1.868 de 105 marcos y 3 onzas, pesa más de 24 kilos.
LA MONEDA DE CUENTA DEL PESO ENSAYADO
El peso ensayado, fue una moneda de cuenta “imaginaria” cuyo origen lo registra el Ensayador Mayor de Lima, Don José Rodríguez de Carassa, en su Dictamen:
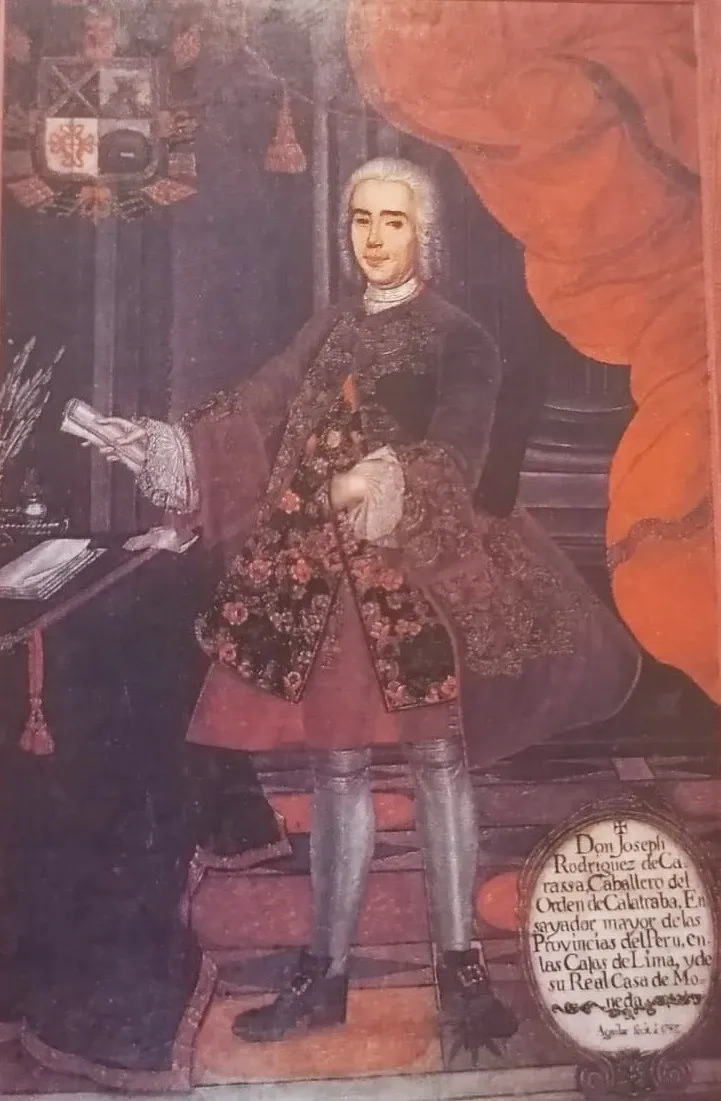
“…Su origen cuando no había Casas de Moneda en este reino, y para suplir esta falta se gobernaban con unos pedazos o tejitos de plata corriente, y cada uno tenía el valor de cinco pesos de 450 maravedís, que son 13 reales 8 maravedís. Esta es una especie de moneda parecida a la que hubo en España en tiempo del Señor Enrique Cuarto, que de cada marco de plata mandó labrar seis monedas gruesas de 375 maravedís y el marco componía 2250 de 11 dineros 4 granos, y parece que algunas de estas dichas monedas pasaron a este reino y sirvieron de regla”.
Tal como menciona el ensayador Rodríguez, desde los inicios del asentamiento, por la ausencia de moneda acuñada y para satisfacer las transacciones, es que circulaban tejos o barretones de oro y plata, cuyos tipos de circulantes estaban fuera del control estatal al no estar regularizados por el pago de los quintos y sin marcaje que señalara su ley de fineza. Cabe mencionar que, respecto a este tipo de plata, desde el siglo XVI ya circulaban pedazos de plata llamados “plata corriente”, entre los cuales había ejemplares, como los mencionados, sin quintar ni marcar.
Donde se define mejor este tipo de plata, fue en un comunicado sobre la materia de la Real Hacienda del 15 de enero de 1565 del Gobernador Castro y oficiales reales de Lima;
“…Es esta tierra corre por moneda una plata menuda que llaman corriente la qual anda por quintar y mucha della falsan los indios aziendola de cobre y plomo con color falsa que le suelen dar por manera que los qque con ella contratan reciben mucha perdida asi es el pesso como en el poco valor que tiene y si hubiese moneda toda esta plata se consumyría en mejor y fundiondose para labrar moneda se cobrarya el quinto della para vuetra magestad y deudeen adelante demás de la moneda la demas plata que corriese seria barras ensayadas y marcadas”.
Carlos V por Real Cédula en 1535, ordena que la plata corriente sea fundida, ensayada y marcada su ley de fineza para garantizar su valor, aplicando a los tejos y barretones para reducir el valor contable de la pasta plata en equivalencia con otro tanto en oro. Se usó la moneda de cuenta denominada “peso ensayado”, cuyo valor fue basado al “peso del buen oro” usando ambas monedas con el cálculo de peso de “450 maravedís”, siendo el valor del marco de plata de 5 pesos (450 mrvs X 5 pesos = 2250 mrvs) que hacen 11 dineros 8,7272 granos y el marco que ocupaba 50 castellanos (450 X 50 castellanos = 22500 valor del marco de 22 ½ quilates), siendo la ecuación bimetálica de 1=10, es decir, que el valor del oro fue diez veces mayor que el de la plata.
Estando en operación la Casa de Moneda de Lima, el 2 de noviembre de 1568, la Audiencia de Lima ordena la prohibición de la circulación de la plata corriente, aunque éstas llevaran los punzones reales, dando por termino el propósito de dichas operaciones de cálculo entre la equivalencia de la plata al oro que se computaba a través del peso ensayado. Diez años más tarde, Felipe II, ordena que el cobro de los quintos de plata corriente sean computados a 2.250 maravedís el marco, es decir, que se siguió empleando el peso ensayado, pero, para evaluar las barras de plata, computar los quintos en las cajas reales, en el comercio o pago de salarios en el sector estatal, y es así, que el Virrey Francisco de Toledo en el año 1572, dicta las ordenanzas sobre la “…Caja Real y obligaciones de los Oficiales Reales” precisando el valor del marco de plata a 2.250 maravedís, que corresponden a 5 pesos ensayados de 450 maravedís:“…y que dichos Oficiales Reales no paguen a las personas que tuvieren libranzas de la dicha plata corriente, sino fuere estando marcada a razón de dichos 5 pesos el marco”.
Tal como lo señala también el ensayador Rodríguez de Carassa:
“…cinco pesos de 450 maravedís”.
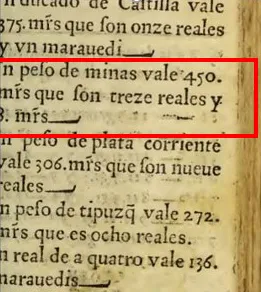
Cada peso fue de 450 maravedís, siendo usado también en el Virreinato de Nueva España, pero con el nombre de peso de minas de 450 maravedís o de 13 reales y 8 maravedís (que destaco en rojo en el cuadro de la izquierda) que corresponde a Philippe de Echagoyan, publicado en México el año 1603 “…DE REDVCIONES DE MONEDAS, del valor de todo genero de plata y oro, y del modo de hacer las cuentas, delos derechos q debe a Su Mag. Del quintar la plata, y delos msos desde 14. Hasta 20U el millar, y de lo que deba pagar en las avalaciones, y deotras cosas necessarias y convenientes para las cuentas del trato y contrato de estos Reynos”.
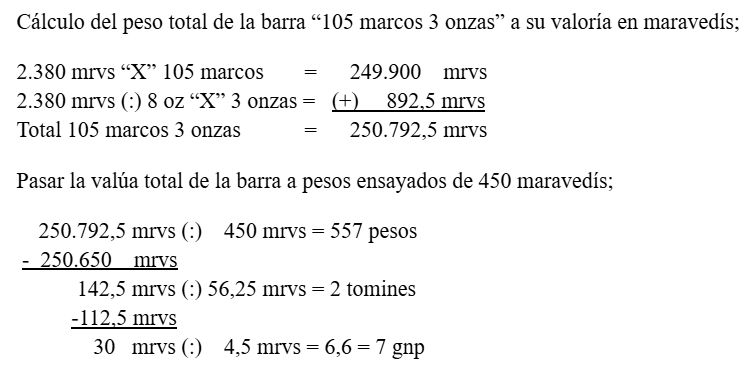
Siguiendo el mismo ejemplo de la barra número 1.868, que su título de fineza es de 2.380 maravedís, cuyo peso es de 105 marcos con 3 onzas, y el valor intrínseco total de la barra expresado en pesos ensayados es de 557, procedemos al cálculo por cada uno de estos números:
1) Peso del valor intrínseco total de la barra, reducido a pesos de 450 maravedís
Origen.
El valor que se usó en el peso ensayado, corresponde al mismo que se usó en el peso del “buen oro”, que la unidad de peso era el castellano de 24 quilates o de 96 granos de ley valía 480 maravedís y que Don Juan de Belveder[31] relata:
“…Es uso y costumbre en estos rynos de las indias que el peso de buen oro sea de ley de 22 quilates y medio; y cada quilate sea de 4 granos, y cada grano valga 5 maravedís de buen oro, y el peso es de 450 maravedís”
Cálculo del peso del “buen oro” a 450 maravedís;
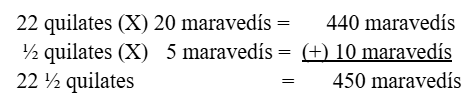
De los cuales el cronista Fernández de Oviedo relata;
“…digo que un peso o un castellano es una misma cantidad que pesa 8 tomines”.
El peso del castellano se divide en 8 tomines y el tomín en 12 granos y medio grano, entonces:
Cálculo de los 450 maravedís;
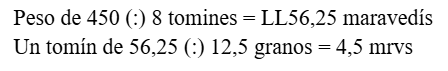
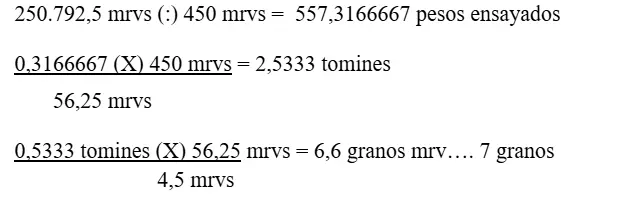
CÁLCULO DE LA BARRA NÚMERO 1.868 A RAZÓN DE 450 MARAVEDÍS
Otra fórmula;
2) Cálculo de la valúa por marco a razón de 5 pesos
Así dicta para las cajas reales Don Francisco de Toledo, se calculaba la valúa por cada marco:
“…y que dichos Oficiales Reales no paguen a las personas que tuvieren libranzas de la dicha plata corriente, sino fuere estando marcada a razón de dichos 5 pesos el marco”.
Origen.
La unidad del castellano que fue el peso del oro, en las Indias fue adoptado a la medida del marco de 8 onzas, que al oro lo configuraron en 4.800 granos, compuesto el marco de 8 onzas en 50 castellanos;
96 granos (X) 50 castellanos = 4.800 granos de peso
Teniendo la pasta del oro un valor 10 veces mayor que la plata, entonces;
El marco compuesto de 50 castellanos o 50 pesos: 50 pesos (:) 10 = 5 pesos el marco de plata
CÁLCULO DE LA BARRA NÚMERO 1.868 A RAZÓN DE 5 PESOS
Siendo el título de fineza de la barra número 1.868, evaluado de 2.380 maravedís por marco (título de 12 dineros marcada en la barra), reducida a 5 pesos de 450 maravedís:
2.380 mrvs (:) 450 mrvs = 5 pe 13/45 avos
Teniendo el valor de pesos ensayados, se puede calcular el valor total de la barra en pesos ensayados.
Cálculo de las onzas a marcos totales;
3) Calculo a razón de 2.250 maravedís
El peso de “buen oro” de 22 ½ quilates, era de 450 maravedís en el castellano, siendo su valor en el marco de oro a 22.500 maravedís.
(450 X 50 castellanos = 22.500 valor del marco de 22 ½ quilates)
Ya que el oro es diez veces mayor en su valúa a la plata, entonces, el marco de plata es;
(450 X 5 pesos = 2.250 maravedís)
Estos 2.250 maravedís corresponden a la equivalencia de la plata de 11 dineros con 8,7272 granos, quiere decir, que la plata de 12 dineros sería reducida a 11 dineros con 8,7272 granos, pero en su valúa, o sea, los 2.380 maravedís de 12 dineros, serían reducidos a 2.250 maravedís, de 11 dineros con 8,7272 granos.
Esta operación es más directa de calcular el valor total de la barra a pesos ensayados, siendo la barra 1.868, de 12 dineros cuya valúa por marco es de 2.380 maravedís, que al multiplicar por el peso total de la barra, resulta el valor intrínseco total en maravedís 250.792 ½ mrvs, pero, reducido a 2.250 maravedís (que equipara los 5 pesos ensayados exactos) y luego el resultado se multiplica en “5 pesos” para convertirlos en pesos totales del valor total de la barra;
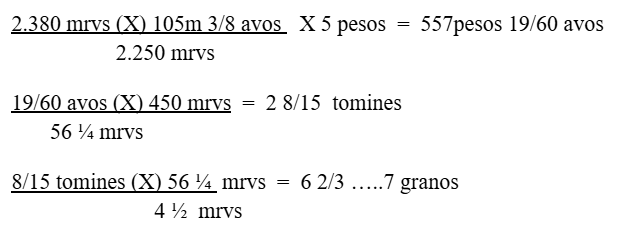
CONCLUSIONES
Me he preguntado frecuentemente dos aspectos que ahora tienen respuesta:
El primero ¿Por qué las barras de plata fueron marcadas por su valúa expresado en maravedís y por marco, y no por sus unidades de medidas que son los dineros y granos de fino?, a esta pregunta encuentro dos respuestas; 1) Por la sobre evaluación de la plata a 2.380, 2) Los documentos como el que fue anexado por Vicente Dagnino, entre otros que he visto, me demuestran que fue para computar rápidamente el valor intrínseco total de lo reducido a través del peso ensayado, ya que si estuviera marcado en sus unidades de medidas, se debían primeramente calcular la valoría de la fineza y después reducirlo a peso ensayado.
El segundo ¿Por qué en peso ensayado y no en peso de 8 reales?, a la cual encuentro la siguiente respuesta; debido a que no se usó en las instrucciones que se dieron en 1572 para las cajas reales del Cusco, las cuales usaban en su lugar la valoría de costumbre de reducción al peso ensayado, que fueron usadas como ejemplo para otras cajas. Sobre el peso de 8 reales, no sólo es importante recordar que las dos ordenanzas monetarias dadas tanto en México y Lima no mencionan la fabricación de monedas de 8 reales, sino que es a partir de 1575 cuando esta denominación finalmente puede ser acuñada con éxito en América, como moneda legal y estándar, evento que ocurrió en la Casa de Moneda de Potosí.
